
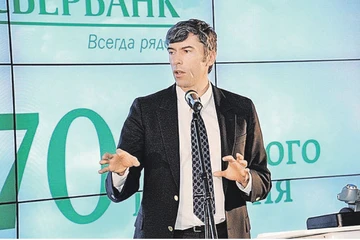
По словам зампреда правления Сбербанка Вадима Кулика, в банке могут распознавать лица злоумышленников, даже когда они загримированы.
По данным агентства Moody's, от 60 до 90% работающего населения страны уже имеют банковские кредиты. При этом спрос на займы только растет, но увеличивается и уровень просрочки. Эти обстоятельства заставляют кредитные учреждения постоянно совершенствовать свои системы проверки клиентов.
Как фильтруют кредиты
Мировая практика мониторинга заемщиков довольно обширна. Так, в банках США применяется универсальное «правило пяти «Си», где критерии отбора клиентов обозначены словами, начинающимися на букву «С»: character (характер, репутация заемщика); capacity (финансовые возможности, способность погасить ссуду); capital (капитал, владение активами); collateral (наличие обеспечения); conditions (экономическая конъюнктура и ее перспективы). В Британии ключевым термином является PARTS: purpose (назначение, цель); amount (сумма, размер); repayment (оплата, возврат долга и процентов); term (срок); security (обеспечение, залог). В Японии, кроме вышеназванных универсальных критериев, для оценки заемщиков - юридических лиц применяют так называемые «коэффициенты собственности» (соотношение заемного и собственного капитала, отношение долгосрочной задолженности к собственному капиталу, и др.). Во Франции в методику оценки включены три блока: общая финансово-экономическая оценка, прикладная оценка кредитоспособности, специфическая для каждого банка; данные о заемщике из картотеки Банка Франции (аналог российского Центробанка).
Российские банки в числе прочего совершенствуют свои системы скоринга - оценки кредитоспособности заемщика, которая основана на использовании численных статистических методов. Так, в банке «Траст» с помощью именно этой технологии одобряются как потребительские кредиты, так и кредиты малому бизнесу в размере до 1 млн. рублей. В «ОТП-банке» с 2010 года действуют трехмерные скоринговые карты - с их помощью можно определить вероятность дефолта заемщика.
«Фабрика» как технология
А Сбербанк еще в 2008 году открыл у себя «кредитную фабрику» - единый автоматизированный центр обработки данных заемщиков. Система полностью анализирует финансовое состояние заемщика - изучает его заработок, кредитную историю, наличие поручителей, залога и другие факторы. Решения о предоставлении кредита или об отказе в большинстве случаев принимаются автоматически без участия человека - кредитные менеджеры подключаются только в самых сложных случаях. И если раньше, при «ручной» технологии, банк рассматривал заявки порядка двух недель, то «фабрика» изучает кредитные запросы в среднем за один день. Недавно «кредитной фабрике» исполнилось пять лет. Зампред правления банка Вадим Кулик рассказал, что за это время «фабрика» выдала свыше 14,7 млн. разных кредитов на общую сумму больше 3 трлн. рублей. «Ежедневно Сбербанк выдает свыше 24 тысяч кредитов на общую сумму более 6 млрд. рублей», - отметил банкир. При этом, по его оценке, проект позволял одобрить 70% подаваемых заявок. На текущий момент доля одобрения снижена, так как угрожающие тенденции роста просроченной задолженности по потребительским кредитам на российском рынке требуют от риск-менеджмента соответствующих мероприятий.
Есть к чему стремиться
В базе данных Сбербанка более 25 млн. фотографий клиентов. Сейчас специалисты банка изучают, можно ли оценивать платежную дисциплину заемщиков по фотографиям. «Мы поняли, что машина хорошо умеет различать лица. Теперь мы пытаемся понять: возможно ли построить зависимость между фотографией клиента и платежной дисциплиной», - рассказал Кулик. Банкир пояснил, что имели место случаи мошенничества, когда кредиты пытались взять по похищенным паспортам и ради этого злоумышленники даже гримировались.«Когда мы ввели автоматическую процедуру распознавания лица, то поняли, что она хорошо работает, даже когда человек загримирован», - отметил Кулик.
«Кредитная фабрика» оказалась настолько эффективной, что технология внедрена не только в России, но и в дочерних банках: в Беларуси, на Украине, в Казахстане, Чехии и Словакии, а в ближайшие два года проект будет запущен во всех странах присутствия европейской «дочки» Сбербанка - SberbankEurope: в Сербии, Венгрии, Хорватии, Словении, Боснии и Герцеговине (Баня-Луке).
Максимальная автоматизация процесса выдачи кредитов - залог снижения риска и просрочки, считают эксперты. А по мнению ведущего бизнес-аналитика компании «Синимекс» Юрия Дубровского, от «оперативности получения целостной и достоверной информации о клиенте, а также эффективности ее использования» зависит конкурентоспособность самих кредитных организаций, что и толкает банки к совершенствованию ИТ-технологий.